

「俺の給料で買った家だ」。その一言で、離婚後の家の行方が決まると思っていませんか。気持ちは分かります。ただ、不動産の話は『誰が払ったか』だけで決着しません。まず、名義と財産分与を切り分けましょう。
Contents
「俺が払った家」は、法律上も俺の家なのか
まず結論から言うと、登記簿の所有者と、離婚時に分ける対象は必ずしも一致しません。 ただし、同じように見えるケースでも、家を購入した時期、登記上の名義、住宅ローンの契約、家族の暮らし方によって選択肢は変わります。
『離婚するから自動的にこうなる』と決めつけず、契約と数字を先に確認することが重要です。
名義の話と、夫婦で築いた価値の話は別
具体的には、婚姻中に夫婦の協力で取得した住宅は、夫だけの名義でも財産分与の検討対象になり得ます。一方、結婚前から所有していた家や相続で得た家は、原則として別に考えます。
不動産の問題では、所有権と住宅ローンの債務を混同しがちです。登記上の所有者が誰なのか、銀行に返済する義務が誰にあるのか、財産分与の対象としてどのように扱うのかは、それぞれ分けて考える必要があります。
数字を置くと、話は急に現実になる
例えば、夫名義で購入し、返済口座も夫名義。しかし妻が育児を担い、共働きを続けられた家庭を想像してください。通帳の名義だけでは、夫婦の貢献の全体像は見えません。
私なら、ここははっきり言います
私は『誰がローンを払ったか』だけで白黒つける話には賛成しません。まず家の価値と取得経緯を数字で見てから議論すべきです。
査定前に集めたい“お金の履歴”
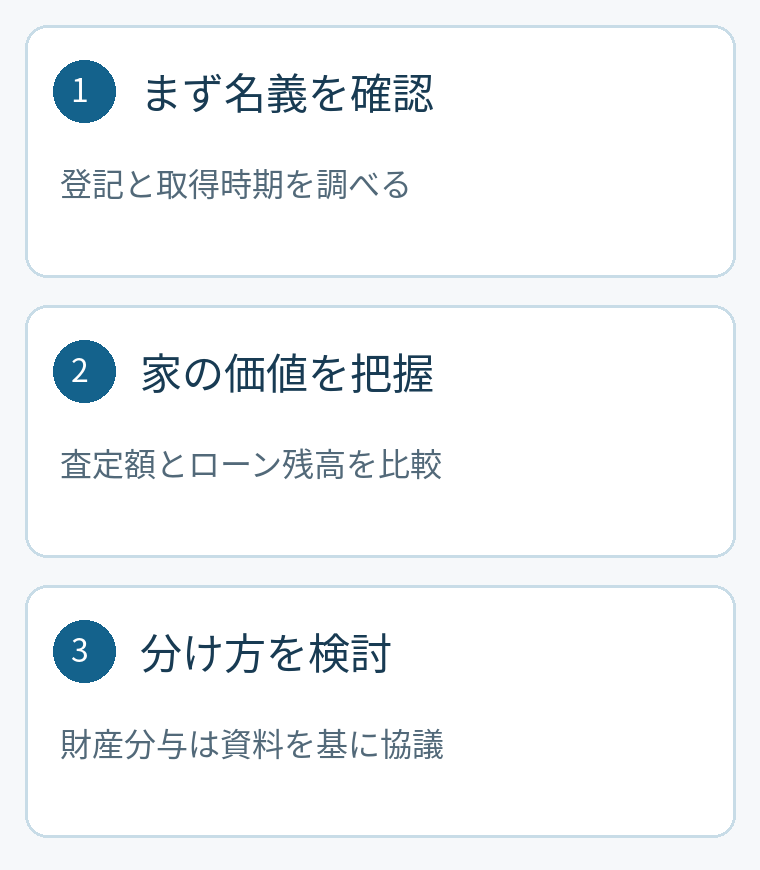
最初の一歩として、購入契約書、登記事項証明書、購入時の通帳、住宅ローン残高証明書を確認しましょう。取得時期と頭金の出どころを整理すると、話し合いが具体的になります。
手元に資料がそろわない場合でも、登記事項証明書や固定資産税関係の書類など、確認できるものから始めて構いません。売却の可能性があるなら、周辺の取引事例に基づく査定も役立ちます。
査定価格は成約を約束する金額ではないため、算出根拠も確認してください。
私なら、売却の前にここを整理する
話し合いの際は、『誰が住むか』『誰が支払うか』『いつまで続けるか』『予定どおり進まなかったらどうするか』を別々に書き出すと整理しやすくなります。
口頭だけの約束は認識の違いを生みやすいため、合意事項は文書で残し、必要に応じて弁護士などの専門家に確認しましょう。売却する場合は、ローン完済額や仲介手数料なども含め、実際の手取り額で比較することが大切です。
注意したいのは、家の時価から住宅ローン残高や売却費用を差し引き、分ける対象となる価値を検討します。単純に売値の半分を渡すという意味ではありません。
特に、金融機関との契約変更、財産分与の法的判断、譲渡所得税の計算は、不動産会社だけで結論を出せる問題ではありません。金融機関・弁護士・税理士と役割を分けて相談することで、思わぬ見落としを防げます。
結局、何から始めるべきか
大切なのは『売るか、住み続けるか』をすぐ決めることではなく、選択肢を比較できる状態にすることです。まずは住宅ローン残高と現在の不動産価格を確認し、家族の生活に必要な条件を書き出してみてください。
当社にできること――相談先を迷わせません
名義・査定・分与の論点が絡むと、窓口を回るだけでも大変です。当社では査定・仲介・買取の選択肢を整理し、必要に応じて税理士・司法書士等との相談をつなぎます。専門家の判断を一つの見取り図にまとめるお手伝いをします。